Privatleasing eller køb: hvad er billigst for den samme bil?
Publiceret 18. oktober 2026. Priser, tilbud og regler er aflæst på datoen og kan have ændret sig siden. Beregningerne er vejledende, og Varius ApS kan ikke holdes ansvarlig for beslutninger truffet på baggrund af dem.
Privatleasing ser billigt ud på papiret: én fast ydelse om måneden, ingen stor udbetaling og ingen risiko for, hvad bilen er værd, når du afleverer den. Spørgsmålet er, om du betaler mere for den samme bil, end hvis du havde købt den.
Her regner vi på præcis den samme bil til 250.000 kr. i tre år, en gang som privatleasing og en gang som køb med billån. Tallene er standardeksemplet i vores beregner, så du kan rette dem til din egen situation bagefter.
Kort fortalt: I eksemplet koster privatleasing 171.200 kr. over 3 år, mens køb med billån koster 132.844 kr. Køb er altså ca. 38.000 kr. billigere, svarende til ca. 1.070 kr. om måneden. Leasing bliver billigst, hvis ydelsen er under ca. 2.430 kr. om måneden, eller hvis bilen taber mere end ca. 16,9 % af sin værdi om året. Alle tal er skøn.
Eksemplet: samme bil, to måder at betale på
Bilen er en ny, mindre elbil til 250.000 kr., som bruger 17 kWh pr. 100 km. Du kører 15.000 km om året, og leasingaftalen har en grænse på 15.000 km om året.
Leasingaftalen koster 20.000 kr. i førstegangsydelse og 3.500 kr. om måneden i 3 år. Service, ejerafgift og vejhjælp er med i ydelsen, mens du selv betaler forsikringen på 8.000 kr. om året (skøn).
Køber du i stedet bilen, låner du hele beløbet til 4 % over 84 måneder. Det giver en ydelse på ca. 3.420 kr. om måneden, og du betaler selv service, ejerafgift, vejhjælp og forsikring.
Strømmen koster det samme i begge tilfælde, ca. 13.770 kr. over 3 år, så den er holdt ude af sammenligningen.
Hvad koster det over 3 år?
| Post | Privatleasing (kr.) | Køb med billån (kr.) |
|---|---|---|
| Førstegangsydelse | 20.000 | 0 |
| Leasingydelse (3.500 kr. × 36) | 126.000 | 0 |
| Værditab (10 % om året) | 0 | 67.750 |
| Renter på billån | 0 | 24.363 |
| Mistet renteindtægt (2 %) | 1.200 | 471 |
| Forsikring | 24.000 | 24.000 |
| Vejhjælp | med i ydelsen | 1.500 |
| Service | med i ydelsen | 12.000 |
| Ejerafgift | med i ydelsen | 2.760 |
| I alt | 171.200 | 132.844 |
Ved leasing er det ydelserne, der fylder: 146.000 kr. over 3 år. Ved køb er værditabet den største post med 67.750 kr., fulgt af renterne på 24.363 kr.
Forskellen kommer af, at leasingselskabet skal dække præcis det samme værditab og de samme renter som dig, plus sin egen indtjening og risiko. Værditabet er forklaret nærmere i Værditab: den største udgift ved en bil.
Efter 3 år står du også forskelligt. Med leasing afleverer du bilen og ejer intet, mens du ved køb har en bil, der i eksemplet er ca. 182.000 kr. værd, og en restgæld på ca. 151.000 kr.
Leasingydelsen er det tal, du skal forhandle
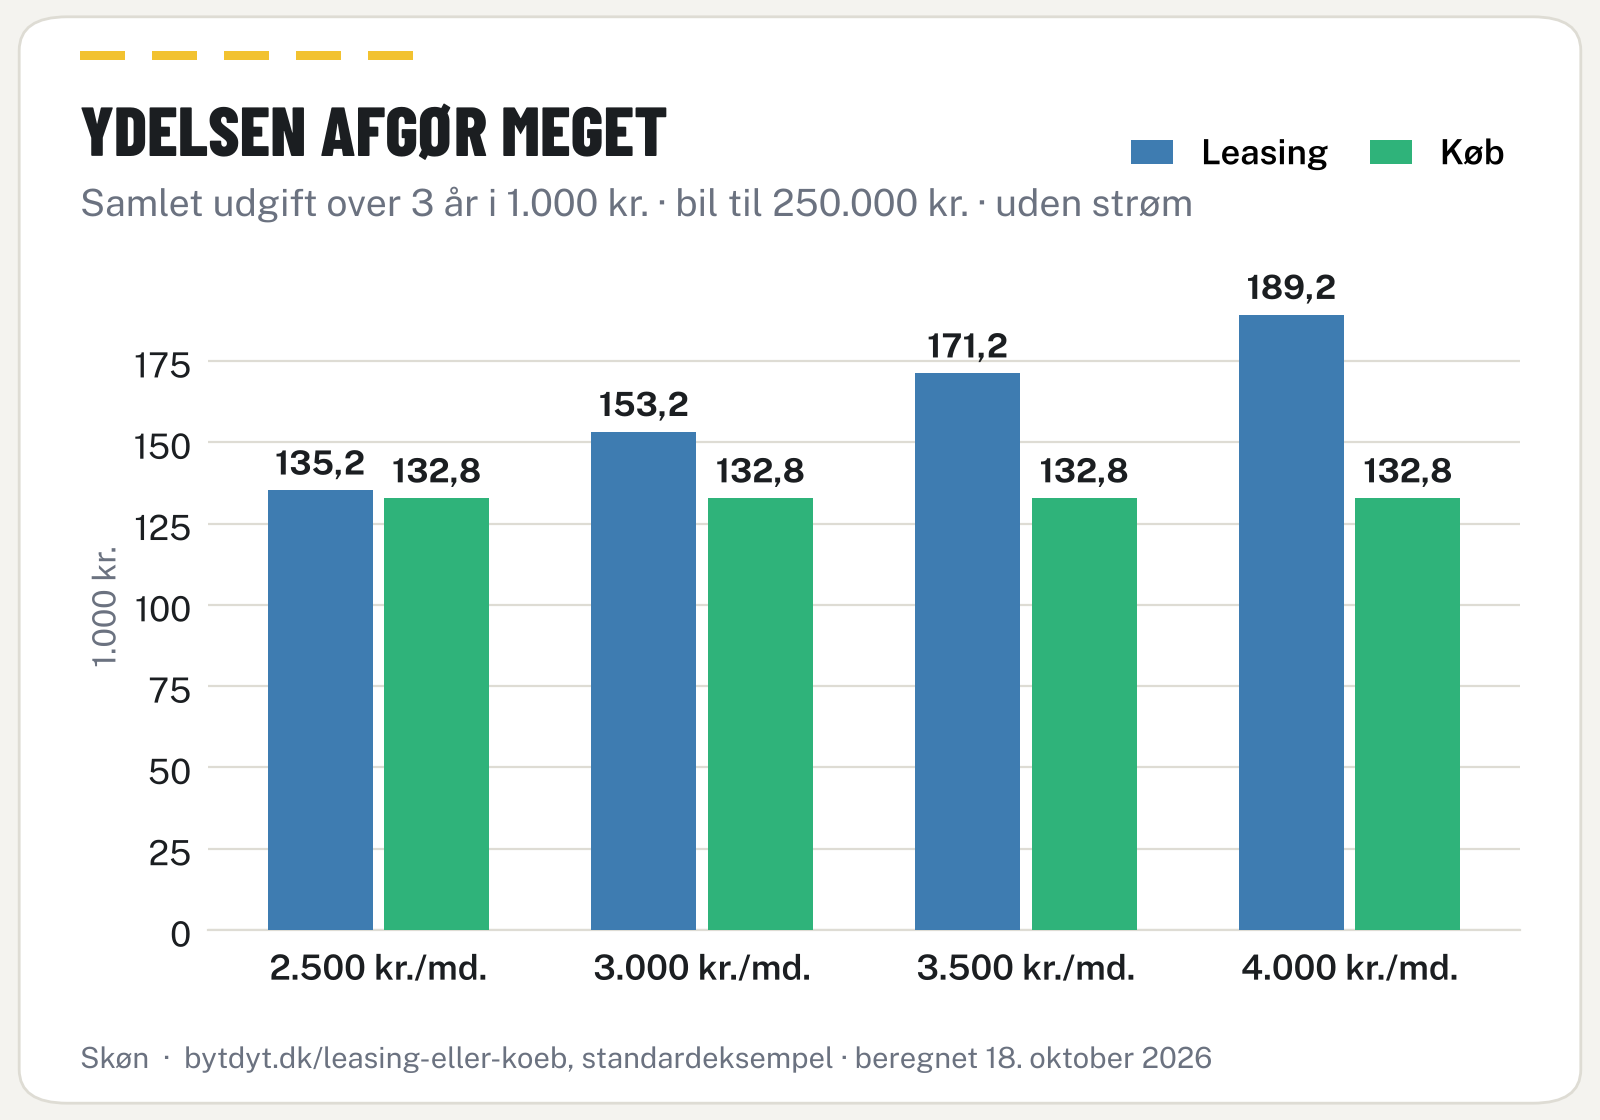
Hver 500 kr. ekstra i månedlig ydelse koster 18.000 kr. over tre år. Ved 2.500 kr. om måneden er leasing kun 2.356 kr. dyrere end køb, mens forskellen ved 4.000 kr. er 56.356 kr.
Med de øvrige tal fra eksemplet går regnestykket lige op ved en ydelse på ca. 2.435 kr. om måneden. Får du et tilbud under det, og passer betingelserne dig, kan leasing være det billigste.
Det samme gælder førstegangsydelsen, som ifølge FDM typisk ligger mellem 10.000 og 40.000 kr. Prisen på en bil kan også forhandles, når du køber, og på søstersitet kan du læse hvordan du forhandler prisen hos en bilforhandler.
Når værditabet bliver større end ventet
Den største fordel ved leasing er, at værditabet er leasingselskabets problem. Taber bilen mere værdi end forventet, fordi priserne på brugte elbiler falder, eller en ny model gør din bil mindre eftertragtet, er det dig, der mærker det ved køb.
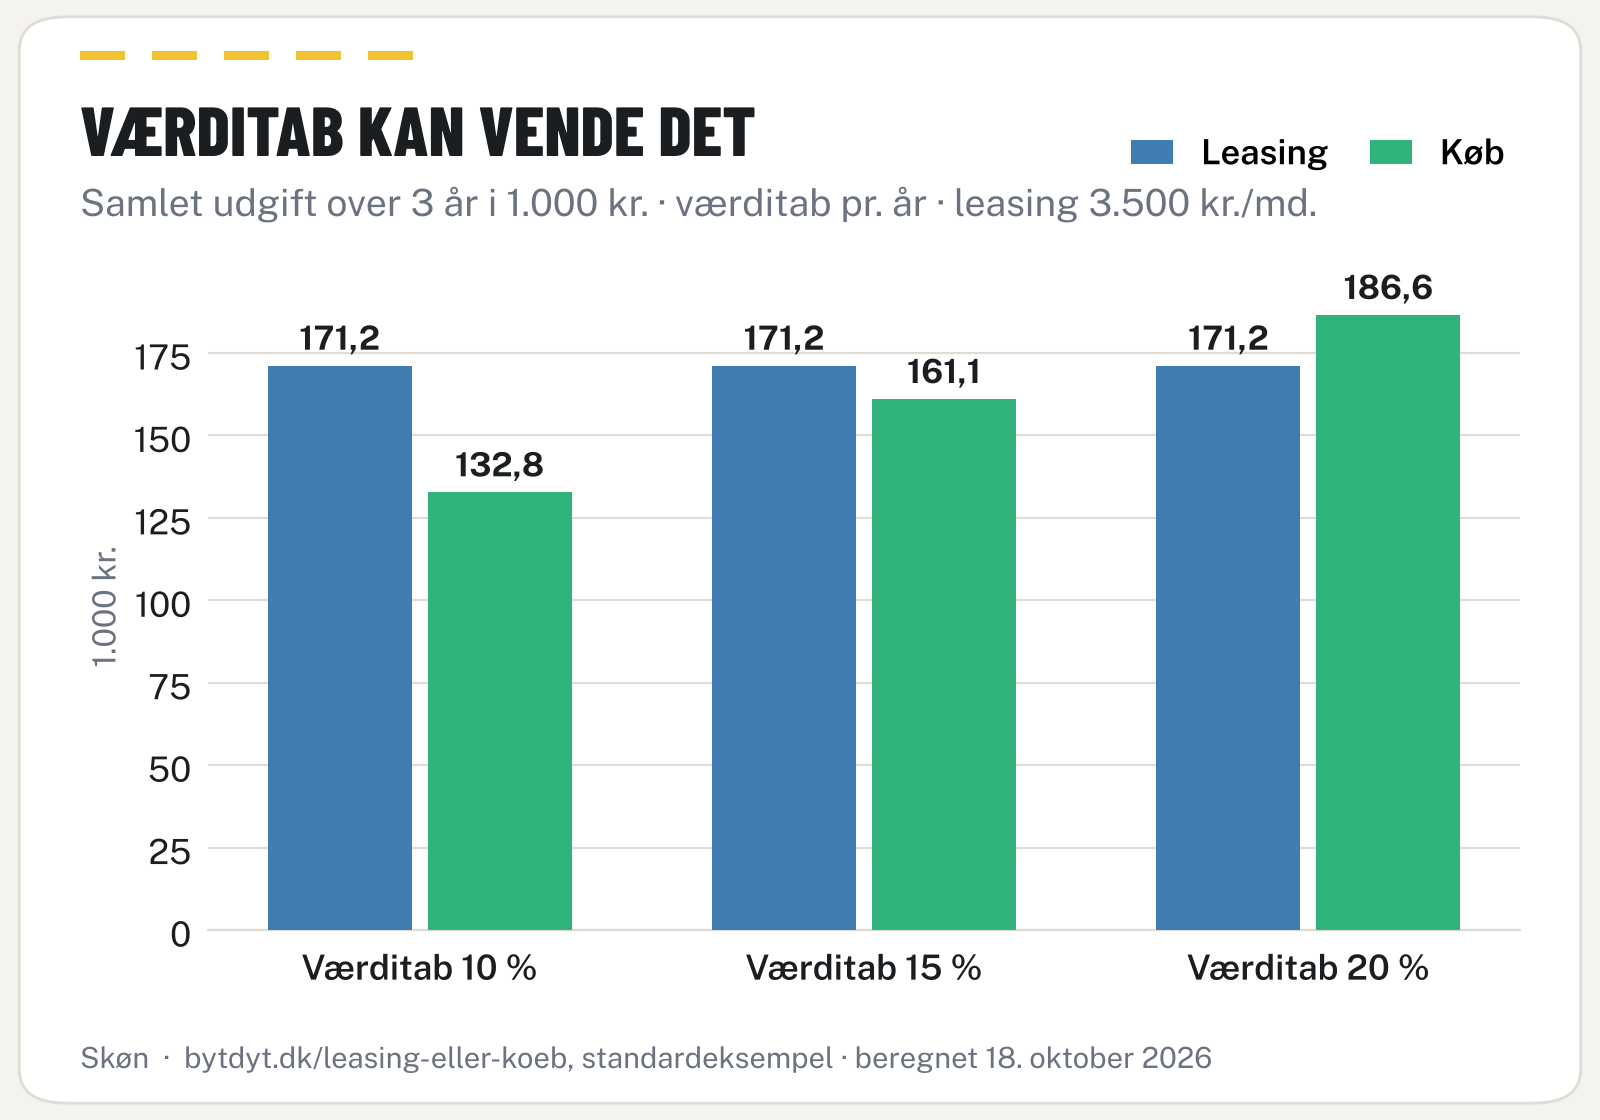
Ved 15 % værditab om året koster køb 161.092 kr., og leasing er stadig 10.108 kr. dyrere. Ved 20 % om året vender det, og leasing bliver 15.423 kr. billigere.
Grænsen ligger ved ca. 16,9 % om året, hvor bilen efter 3 år er ca. 143.000 kr. værd. Tror du, at bilen er mindre værd end det, når de tre år er gået, taler det for leasing.
Kilometer, kontant køb og den månedlige økonomi
Overkørte kilometer
Kører du mere end aftalt, betaler du ekstra for hver kilometer, mens du ifølge FDM ikke får penge tilbage, hvis du kører mindre. Satsen står i kontrakten, og vi har her regnet med 1 kr. pr. km som et skøn.
Kører du 20.000 km om året på en aftale med 15.000 km, bliver det 15.000 kr. ekstra over tre år, og leasing koster så 186.200 kr. Vælg derfor en km-grænse, der passer til din faktiske kørsel.
Kontant køb
Har du pengene, bliver køb endnu billigere. Uden lån forsvinder renterne, og du mister i stedet en renteindtægt på 13.550 kr. ved 2 % om året, så køb koster 121.560 kr. mod leasings 171.200 kr.
Hvad det koster at binde egne penge i bilen i stedet for at låne, kan du læse om i Billån eller kontant: hvad koster pengene?
Den månedlige økonomi
Selvom leasing er dyrest samlet set, kan den føles lettest i budgettet. Det første år koster leasing ca. 4.167 kr. om måneden til ydelse og forsikring, mens køb koster ca. 4.536 kr. til låneydelse, forsikring, vejhjælp, service og ejerafgift.
Forskellen skyldes blandt andet, at en del af låneydelsen er afdrag, som du får igen som værdi i bilen. Leasing kræver til gengæld 20.000 kr. på dagen, og de penge får du ikke tilbage.
| Udgift i år 1 | Privatleasing (kr.) | Køb med billån (kr.) |
|---|---|---|
| Fast ydelse | 3.500 | 3.417 |
| Forsikring | 667 | 667 |
| Vejhjælp, service og ejerafgift | med i ydelsen | 452 |
| I alt pr. måned | 4.167 | 4.536 |
| Betales ved start | 20.000 | 0 |
Fordele og bindinger ved privatleasing
Privatleasing har reelle fordele. Du kender din udgift på forhånd, du slipper for at sælge bilen, og værditabet er ikke din risiko.
Til gengæld er der bindinger, som du skal kende, før du skriver under:
- Du er bundet. Ifølge FDM kan aftalen typisk ikke opsiges de første 11 måneder og har derefter en måneds varsel, så du tidligst kan komme ud efter 12 måneder.
- Der er ingen lovkrav om fortrydelsesret ved privatleasing af biler, oplyser Forbrugerombudsmanden. Undtagelsen er aftaler, der i virkeligheden er et skjult kreditkøb.
- Ved aflevering kan du få en regning for skader. FDM skriver, at leasingselskabet kan kræve selv små ridser udbedret, og anbefaler at bestille afleveringen en til to måneder før.
- Overkørte kilometer koster ekstra, og kører du mindre, får du ikke penge tilbage.
- Du ejer intet bagefter og skal finde en ny bil eller en ny aftale, når perioden udløber.
FDM fraråder leasing uden serviceaftale, fordi du ellers selv står med regningen for vedligehold af en bil, du ikke ejer. Læs derfor kontrakten for, hvad der er med i ydelsen, og hvad slitage og skader koster.
Hvem passer leasing til?
Leasing kan passe til dig, der vil have en fast månedlig udgift, ikke har pengene til en udbetaling, og gerne vil skifte bil efter få år uden at skulle sælge. Den passer også, hvis du forventer, at bilens værdi falder hurtigt.
Køb er som regel billigst, hvis du beholder bilen i mange år, har pengene eller kan få et billigt lån, og kører meget eller uforudsigeligt. Jo længere du ejer bilen, jo mindre bliver værditabet pr. år.
Forudsætninger (aflæst 18. oktober 2026): Bil til 250.000 kr.; 3 år; 15.000 km om året med km-grænse på 15.000 km; førstegangsydelse 20.000 kr. og ydelse 3.500 kr./md. med service, ejerafgift og vejhjælp; forsikring 8.000 kr./år; billån 4 % over 84 måneder; værditab 10 % om året; mistet renteindtægt 2 %; overkørte km 1 kr./km. Strøm er ens og udeladt. Alle tal er skøn, og du kan rette dem i beregneren.
Regn på dit eget tilbud
Har du et leasingtilbud, så sæt det op mod et køb af den samme bil i beregneren Leasing eller køb. Indtast bilens pris, ydelse, førstegangsydelse, løbetid og km-grænse, og ret værditab og rente, hvis du har bedre tal.
Overvejer du i stedet at skifte din nuværende bil ud med en elbil, kan du slå din nummerplade op på forsiden af bytdyt.dk og se, hvad skiftet koster over tid.
Foto: Ivan Kazlouskij / Unsplash
Kilder: bytdyt.dk, Leasing eller køb, standardeksempel, aflæst 18. oktober 2026, FDM, Vigtigt at vide om privatleasing, aflæst 18. oktober 2026, FDM, Sådan afleverer du privatleasingbilen bedst, aflæst 18. oktober 2026, Forbrugerombudsmanden, fortrydelsesret ved privatleasing af biler (via Lovguiden), aflæst 18. oktober 2026. Leasingydelse, førstegangsydelse, værditab, renter, forsikring, service og prisen for overkørte km er skøn.
Din faste tur
Hvor langt er din daglige tur?
- Din benzinbil
- 50 kr.
- Ny elbil
- 12,24 kr.
Kun energi i de to beløb.
Med alle udgifter koster turen i gennemsnit ca. 97 kr.
Lader du bilen stå og går eller cykler, sparer du ca. 62 kr.
Anvendte tal: din benzinbil 14,4 km/l til 18 kr./l; ny elbil 17 kWh/100 km, 80 % hjemme til 1,25 kr./kWh, resten til 4 kr./kWh. Slid: 0,3 kr./km (skøn).
Få nye guides om biløkonomi og elbiler på mailTilmeld nyhedsbrev