Billån eller kontant: hvad koster pengene?
Publiceret 17. oktober 2026. Priser, tilbud og regler er aflæst på datoen og kan have ændret sig siden. Beregningerne er vejledende, og Varius ApS kan ikke holdes ansvarlig for beslutninger truffet på baggrund af dem.
Når du køber bil, koster pengene også noget. Låner du, betaler du renter til banken eller finansieringsselskabet. Betaler du kontant, går du glip af den rente, pengene kunne have givet, hvis de stod på en opsparing.
Her får du regnestykket for en elbil til 150.000 kr. og en til 250.000 kr., både med billån og kontant. Du får også en forklaring på ÅOP og samlede kreditomkostninger, så du kan sammenligne lånetilbud på et fair grundlag, og et kort overblik over de nye regler for kreditaftaler, der træder i kraft 20. november 2026.
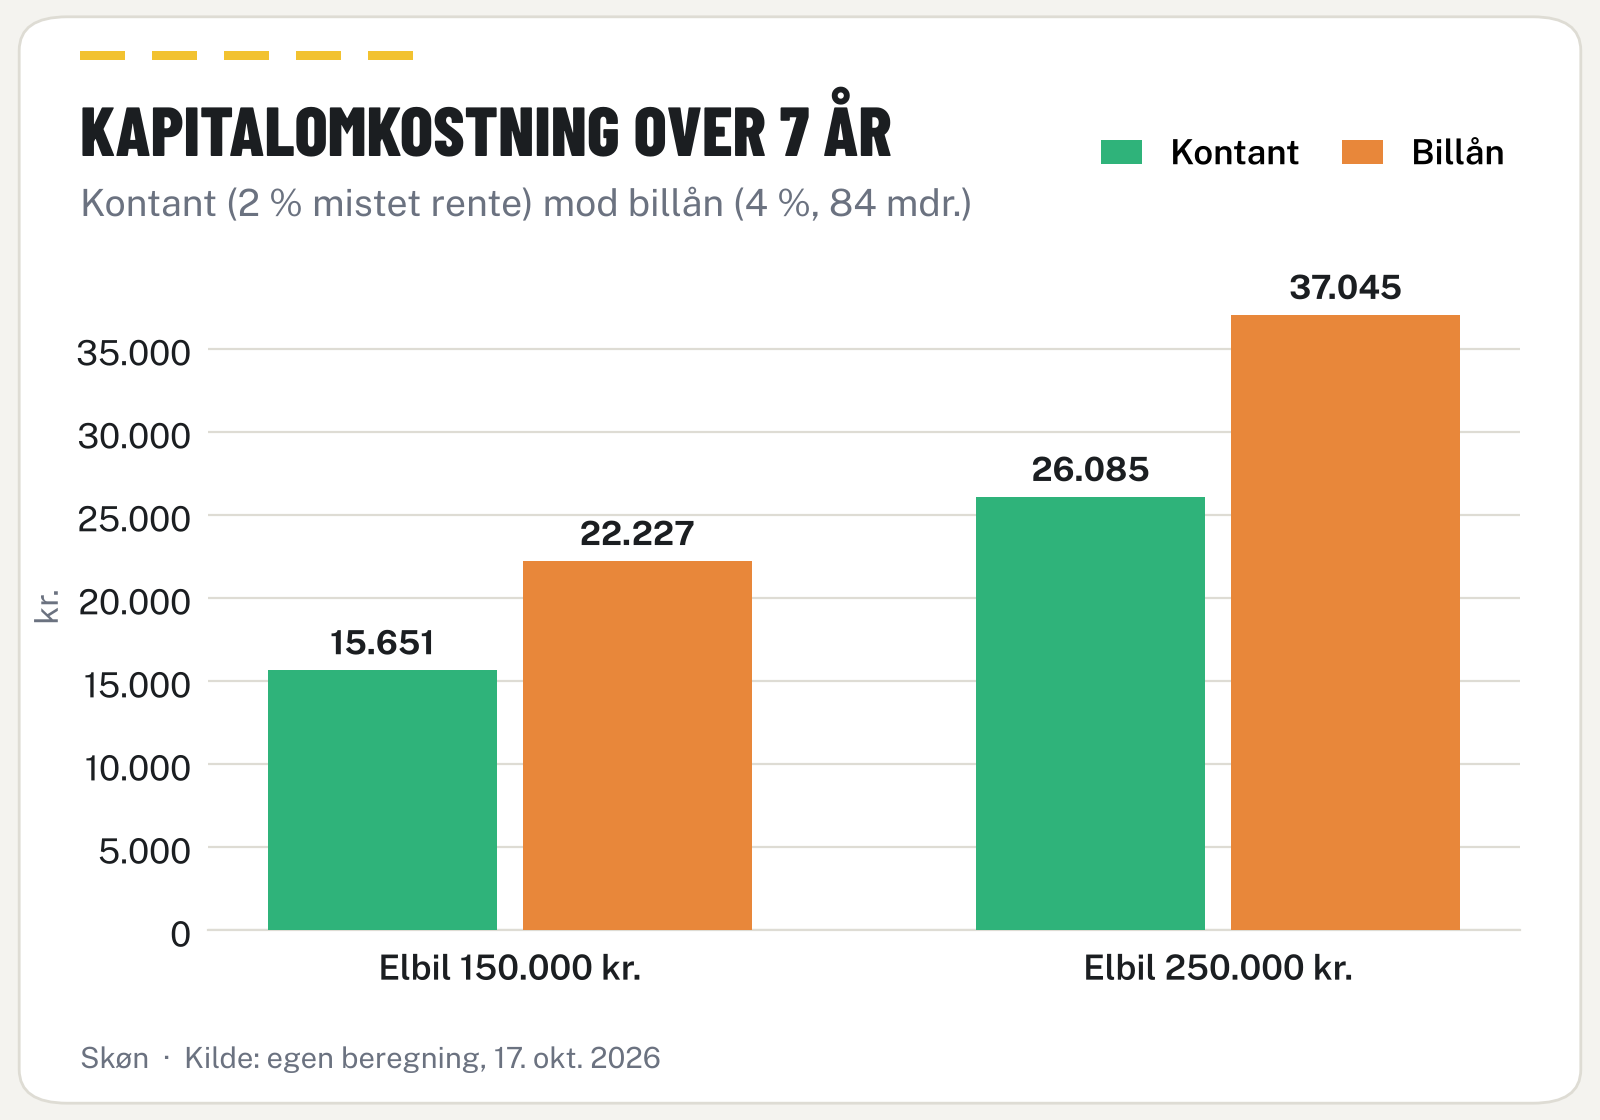
Kort fortalt: Et billån på 250.000 kr. til 4 % over 84 måneder koster 37.045 kr. i renter. Betaler du kontant, mister du i stedet cirka 26.085 kr. i renteindtægt over syv år ved 2 % (skøn). Begge dele er en udgift ved bilen og hører med i regnestykket. Når du sammenligner lån, er ÅOP og de samlede kreditomkostninger de vigtigste tal.
To måder at betale for pengene på
Beregneren på bytdyt.dk kalder det kapitalomkostning. Det er prisen for at have penge bundet i en bil i stedet for i banken eller i at skylde dem væk.
Ved billån er udgiften de renter, du betaler. Beregneren bruger et skøn på 4 % i rente, et lån over 84 måneder (7 år) og annuitet, som betyder, at du betaler samme beløb hver måned.
Ved kontant køb er udgiften den renteindtægt, du går glip af. Beregneren bruger et skøn på 2 % af den værdi, bilen har ved årets start. Da bilen taber 10 % om året (skøn), bliver beløbet mindre for hvert år.
Regnestykket for en elbil til 150.000 og 250.000 kr.
Med 4 % i årlig rente bliver den månedlige rente 4 % / 12 = 0,333 %. Annuitetsformlen giver en ydelse på 2.050 kr. om måneden for 150.000 kr. og 3.417 kr. om måneden for 250.000 kr. over 84 måneder.
Over hele lånets løbetid betaler du 84 × 2.050,32 = 172.227 kr. for den billige bil, altså 22.227 kr. i renter. For den dyre bil betaler du 84 × 3.417,20 = 287.045 kr., og renterne er 37.045 kr.
Kontant er regnestykket enklere. For bilen til 250.000 kr. mister du 2 % af 250.000 = 5.000 kr. det første år, 2 % af 225.000 = 4.500 kr. det andet år og så videre. Over syv år bliver det 26.085 kr. For bilen til 150.000 kr. bliver det 15.651 kr.
| Over 7 år | Elbil 150.000 kr. | Elbil 250.000 kr. |
|---|---|---|
| Ydelse på billån (kr. pr. måned) | 2.050 | 3.417 |
| Renter på billån i alt (kr.) | 22.227 | 37.045 |
| Mistet renteindtægt ved kontant køb (kr.) | 15.651 | 26.085 |
| Forskel, lån minus kontant (kr.) | 6.576 | 10.960 |
Ser du kun på fem år, som beregneren ofte gør, er tallene for bilen til 250.000 kr. 33.724 kr. i renter på lånet mod 20.476 kr. i mistet renteindtægt ved kontant køb. Efter fem år mangler du stadig at betale 78.692 kr. af på lånet.
Sådan falder restgælden på et annuitetslån
På et annuitetslån er ydelsen den samme hver måned, men fordelingen ændrer sig. I starten går en stor del af ydelsen til renter, og til sidst går næsten det hele til afdrag.
For lånet på 250.000 kr. betaler du 9.425 kr. i renter det første år og kun 875 kr. det sidste år. Derfor stiger kurven for betalte renter hurtigt i starten og flader ud mod slutningen.
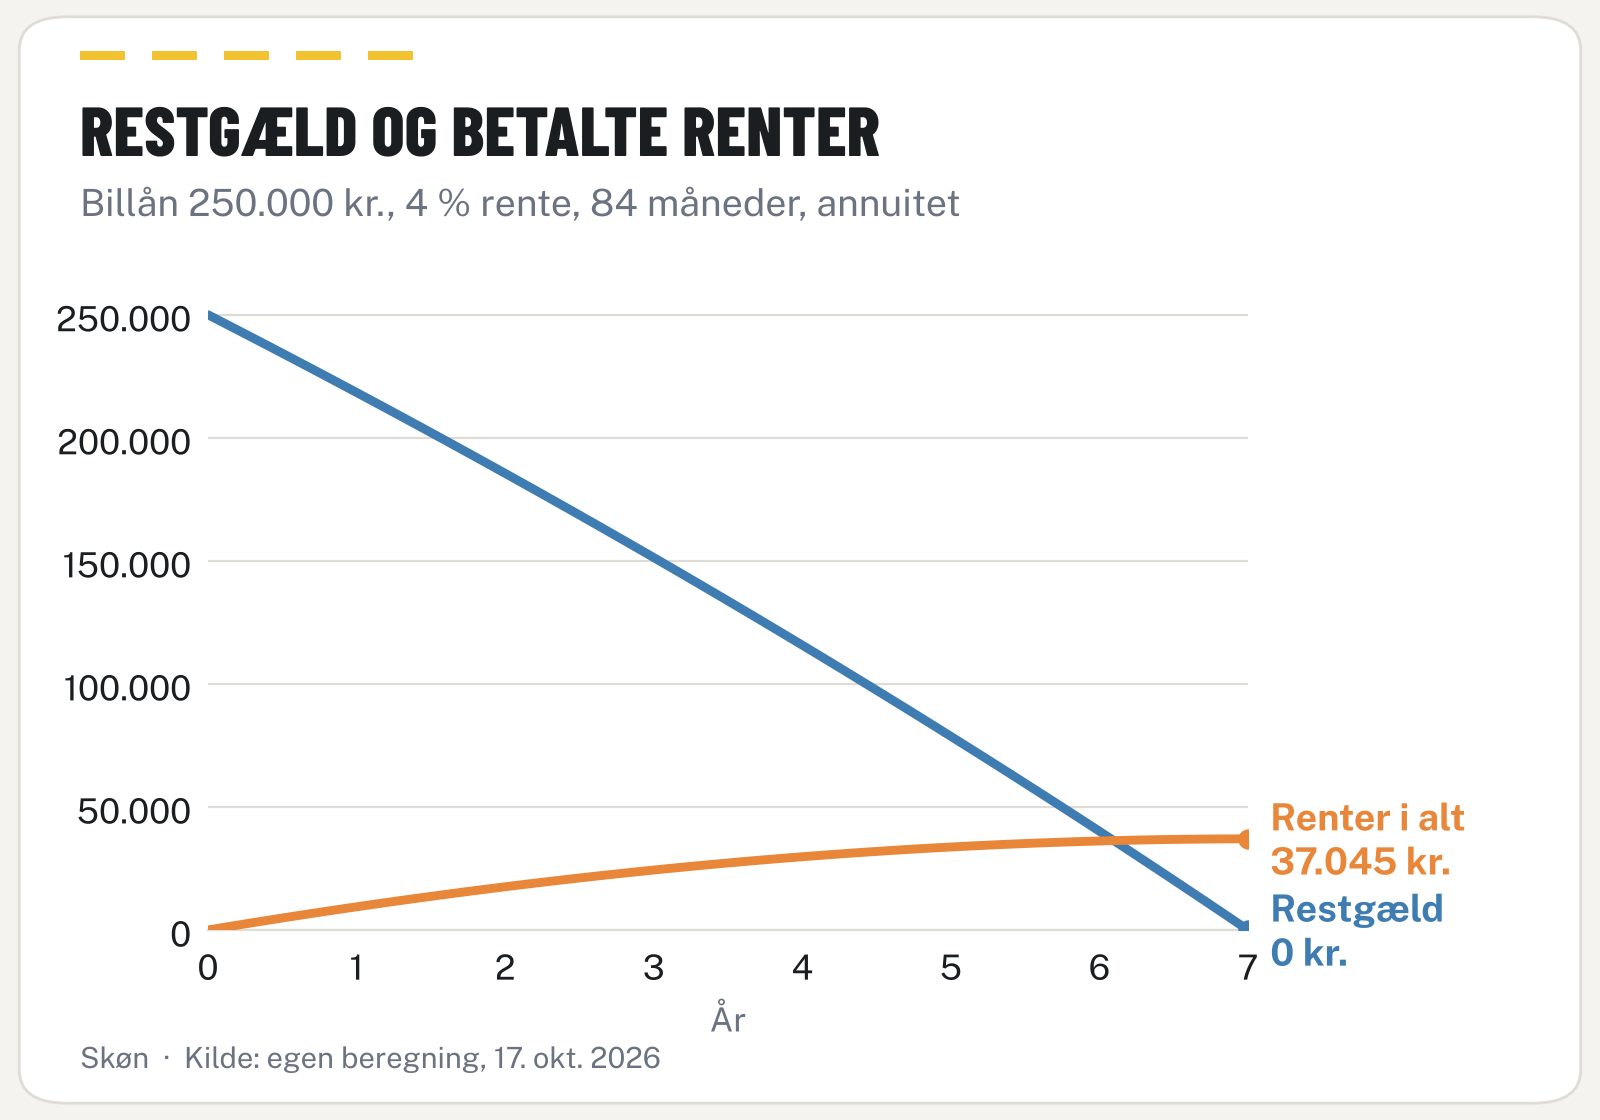
Grafen viser også, hvorfor det er dyrt at låne meget i lang tid. Jo højere beløb og jo længere løbetid, desto flere kroner betaler du i renter, selv om renten er den samme.
ÅOP og samlede kreditomkostninger
Renten fortæller kun en del af historien. Et lån kan også have etableringsgebyr, tinglysningsafgift og andre gebyrer, og de gør lånet dyrere.
ÅOP står for årlige omkostninger i procent. Ifølge Forbrugerombudsmandens vejledning beregnes ÅOP efter kreditaftalelovens § 16 og samler alle omkostninger ved lånet i én årlig procentsats før skat. De samlede kreditomkostninger er alle de omkostninger, du skal betale for at få kreditten, opgjort i kroner (kreditaftalelovens § 4).
Et eksempel med tal, vi selv har valgt: Et lån på 150.000 kr. til 4 % over 84 måneder uden gebyrer har en ÅOP på cirka 4,07 %, fordi renten tilskrives månedligt. Lægger långiveren et etableringsgebyr på 3.000 kr. oveni, stiger ÅOP til cirka 4,70 %, og de samlede kreditomkostninger stiger fra 22.227 til 25.227 kr.
Når en reklame for et lån nævner en rente eller en månedlig ydelse, skal den efter markedsføringslovens § 18 også vise et repræsentativt eksempel med blandt andet ÅOP, løbetid og det samlede beløb, du skal betale. Brug de tal, når du sammenligner.
Forbrugerrådet Tænk kalder ÅOP den vigtigste parameter, når man sammenligner lån. Tænk peger samtidig på, at etableringsomkostninger ikke kan trækkes fra i skat, mens renter kan, så ved samme ÅOP kan et lån med lave eller ingen etableringsomkostninger være at foretrække.
Tjekliste før du siger ja til et billån
- Sammenlign ÅOP på mindst to tilbud med samme lånebeløb og løbetid.
- Se på de samlede kreditomkostninger i kroner ved siden af den månedlige ydelse.
- Spørg til etableringsgebyr, tinglysning og eventuelle krav om forsikring.
- Overvej en kortere løbetid, hvis du kan betale en højere ydelse.
Nye regler for kreditaftaler fra 20. november 2026
Folketinget har vedtaget lov nr. 1322 af 20. november 2025, der gennemfører EU’s reviderede forbrugerkreditdirektiv. Ifølge lovens § 6 træder den i kraft den 20. november 2026, og den gælder som udgangspunkt ikke for kreditaftaler, der er indgået før.
For dig som låner betyder loven blandt andet, at reklamer for lån skal indeholde advarslen »Advarsel! Det koster penge at låne penge« eller en tilsvarende ordlyd. Reklamer må ikke fremhæve, hvor nemt eller hurtigt man kan få kredit, og du får fortsat 14 dages fortrydelsesret.
Sådan bruger du beregneren
I beregneren på bytdyt.dk vælger du, om du vil betale kontant eller tage billån. Beregneren regner selv renter eller mistet renteindtægt med og lægger dem til de øvrige udgifter ved bilen.
Har du et konkret lånetilbud, kan du rette renten og løbetiden, så tallene passer til dig. Husk at bruge ÅOP frem for den nominelle rente, hvis lånet har gebyrer.
Kapitalomkostningen hænger tæt sammen med værditabet, fordi en bil, der taber værdi, også binder færre penge. Læs mere i Værditab: den største udgift ved en bil og se det samlede regnestykke i Kan det betale sig at skifte til elbil?. Afgifterne finder du i Ejerafgift 2026.
Artiklen er generel information og ikke økonomisk rådgivning. Tallene er skøn og eksempler, ikke konkrete lånetilbud. Skat af renter og renteindtægter er ikke medregnet. Tal med din bank eller en uafhængig rådgiver, før du optager lån.
Har du et konkret tilbud fra en forhandler, så læs rådene om at forhandle prisen på søstersitet bilskift.dk.
Foto: yahdi yasya / Unsplash
Kilder: Forbrugerombudsmanden: Vejledning om markedsføring af forbrugerkredit, aflæst 17. oktober 2026, Retsinformation: Lov nr. 1322 af 20. november 2025 (kreditaftaler), aflæst 17. oktober 2026, Forbrugerrådet Tænk: Forbrugslån under lup, aflæst 17. oktober 2026. Rente 4 %, mistet renteindtægt 2 % og værditab 10 % er bytdyt.dk-beregnerens skøn. Alle regnestykker er egne beregninger.
Din faste tur
Hvor langt er din daglige tur?
- Din benzinbil
- 50 kr.
- Ny elbil
- 12,24 kr.
Kun energi i de to beløb.
Med alle udgifter koster turen i gennemsnit ca. 93 kr.
Lader du bilen stå og går eller cykler, sparer du ca. 62 kr.
Anvendte tal: din benzinbil 14,4 km/l til 18 kr./l; ny elbil 17 kWh/100 km, 80 % hjemme til 1,25 kr./kWh, resten til 4 kr./kWh. Slid: 0,3 kr./km (skøn).
Få nye guides om biløkonomi og elbiler på mailTilmeld nyhedsbrev